الصكوك السيادية.. لماذا يحتاج إصدارها إلى منشأة ذات غرض خاص؟
تبحث سوريا عن أدوات تمويل جديدة تساعدها على تغطية احتياجات الموازنة وتمويل المشاريع الاستثمارية، في وقت تواجه فيه المالية العامة تحديات تتعلق بتراجع الإيرادات وارتفاع النفقات. وفي هذا السياق، تبرز الصكوك السيادية بوصفها إحدى الأدوات التي يمكن أن تتيح للحكومة استقطاب مدخرات المصارف والمستثمرين، بعيداً عن الاعتماد الحصري على مصادر التمويل التقليدية.
لكن نجاح هذه الأداة لا يتوقف على إصدار الصكوك بحد ذاته، بل يرتبط بوجود إطار قانوني ومالي يحدد حقوق المستثمرين، وينظم العلاقة بين الجهة المصدرة والأصول أو المنافع التي تستند إليها الصكوك. وهنا تظهر أهمية المنشأة ذات الغرض الخاص، باعتبارها أحد المكونات الأساسية في كثير من هياكل التصكيك.
تحضيرات حكومية لإصدار الصكوك
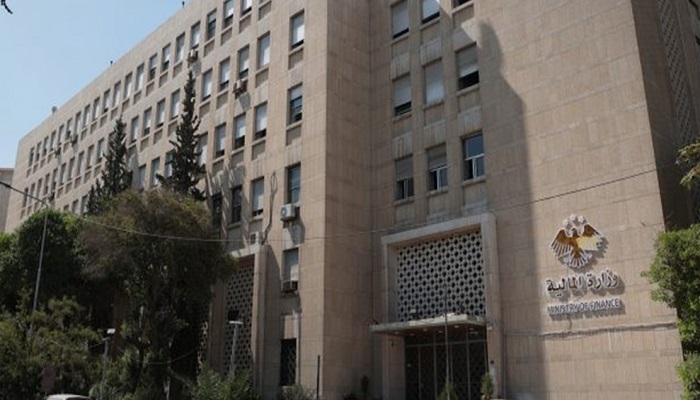
ترأس وزير المالية محمد يسر برنية في وقت سابق من هذا العام اجتماع لجنة الأوراق المالية والصكوك السيادية، لمناقشة مسودة الخطة الاستراتيجية الهادفة إلى تنظيم إصدار الأوراق المالية الحكومية، بما فيها الصكوك السيادية، وتكتسب هذه الخطوة أهميتها في ضوء تقديرات موازنة 2026 التي تبلغ نفقاتها نحو 10.5 مليارات دولار، مقابل إيرادات تقدر بنحو 8.7 مليارات دولار، ما يترك عجزاً يقارب 1.8 مليار دولار.
وتختلف الصكوك عن السندات التقليدية من حيث بنيتها التعاقدية؛ إذ ترتبط بحصة شائعة في أصول أو منافع أو مشاريع، وفق صيغة شرعية محددة، بينما تقوم السندات التقليدية على علاقة دين مقابل فائدة. ولا يعني ذلك أن جميع الصكوك تتخذ هيكلاً واحداً، إذ تختلف طبيعة الحقوق والعوائد وآليات الاسترداد بحسب الصيغة المستخدمة ونشرة الإصدار.
اقرأ أيضا: سوريا ستشهد أول عمل تمويلي حقيقي
وقد تتيح الصكوك تمويل مشاريع حكومية، مثل البنى التحتية أو المنشآت الإنتاجية، من خلال ترتيب قانوني يحدد الأصول أو المنافع المرتبطة بالإصدار، وحقوق حملة الصكوك، وآلية توزيع العوائد وإطفاء الصكوك عند استحقاقها.
المنشأة ذات الغرض الخاص.. لماذا هي ضرورية؟
تُعرّف المنشأة ذات الغرض الخاص بأنها كيان قانوني مستقل، له شخصية اعتبارية وذمة مالية منفصلة، يُنشأ لتحقيق غرض محدد، وينتهي أو تتم تصفيته بعد إنجاز ذلك الغرض وفقاً للنظام القانوني الذي يحكمه.
وفي عمليات التصكيك، تؤدي هذه المنشأة دور الوسيط القانوني والمالي بين الجهة المستفيدة من التمويل والمستثمرين. فقد تتولى تملك الأصول أو المنافع أو الحقوق المرتبطة بالصكوك، وإصدارها لمصلحة حملة الصكوك، ثم إدارة التدفقات المالية وتوزيع العوائد وفق العقود المنظمة للعملية.
وتكمن أهمية هذا الفصل في أن الأصول المرتبطة بالإصدار لا تبقى مجرد قيود ضمن الحسابات العامة للجهة الحكومية، بل تُنظم ضمن إطار مستقل يحدد طبيعتها وحقوق المستثمرين فيها. ويساعد ذلك على عزل مخاطر الأصول المخصصة للإصدار عن بقية الالتزامات المالية للجهة المستفيدة، وفق حدود الهيكل القانوني والتعاقدي المعتمد.
كما تتيح المنشأة إدارة الأصول والعقود المرتبطة بالصكوك، وتحصيل الإيرادات الناتجة عنها، وتوزيعها على المستثمرين، فضلاً عن إعداد التقارير والإفصاحات اللازمة. وعند انتهاء مدة الإصدار، تتولى تنفيذ الإجراءات المتعلقة بإطفاء الصكوك أو التصرف بالأصول وفق الشروط المحددة مسبقاً.
ولا يعني وجود منشأة ذات غرض خاص أن المخاطر تختفي تلقائياً، أو أن حقوق المستثمرين تصبح مضمونة بصورة مطلقة؛ فذلك يتوقف على استقلالية المنشأة الفعلية، وطبيعة نقل الأصول إليها، وقوة العقود، وآليات الرقابة والتنفيذ.
تمويل الموازنة وإدارة السيولة
يرى الخبير الاقتصادي الدكتور حسن الحاري، في تصريح لـ«العين السورية»، أن إصدار الصكوك السيادية يمثل خطوة استراتيجية نحو توفير مصادر تمويل غير تضخمية لموازنة 2026، موضحاً أن الصكوك وأذونات الخزينة يمكن أن تستقطب السيولة الفائضة بالليرة والعملات الأخرى لدى المصارف والمستثمرين والمؤسسات، وتوجهها نحو الإنفاق العام، ولا سيما الاستثماري.
اقرأ أيضا: الأكاديمية رشا سيروب تتساءل عن نشر الأنظمة والقرارات الناظمة للصندوق السيادي
ويشير إلى أن هذه الأدوات قد تمنح مصرف سوريا المركزي مجالاً أوسع لإدارة السيولة من خلال عمليات البيع والشراء في سوق الأوراق المالية، بما يدعم استخدام أدوات السوق المفتوحة ويحد من الحاجة إلى اللجوء إلى التمويل النقدي التقليدي، الذي قد يفاقم الضغوط التضخمية.
أما بالنسبة إلى سعر الصرف، فيوضح الحاري أن أثر الصكوك يظل غير مباشر، ويرتبط بقدرتها على دعم النشاط الإنتاجي والاستثماري، إلى جانب ضرورة الحد من استنزاف القطع الأجنبي. وبالتالي، لا يمكن التعامل معها باعتبارها أداة كافية بمفردها لتحقيق الاستقرار النقدي.
ويحذر من اعتبار الصكوك حلاً جذرياً لعجز الموازنة، إذ إن هذا العجز يرتبط بعوامل أوسع، من بينها انخفاض الحصيلة الضريبية، وارتفاع الإنفاق الجاري، وتراجع الأداء الاقتصادي. ويتطلب التعامل معها إصلاحات تشمل ترشيد الإنفاق العام، وتوسيع القاعدة الضريبية، ومكافحة التهرب، وتحفيز الإنتاج والاستثمار، ورفع كفاءة القطاع العام.
الثقة تبدأ من الإطار التشريعي
يشدد الحاري على أهمية التدرج في إصدار الصكوك، نظراً إلى محدودية خبرة السوق السورية في هذا المجال، بما يسمح باختبار حجم الطلب وتكلفة التمويل قبل التوسع في الإصدارات، والعمل على بناء مؤشر عائد مرجعي يساعد المستثمرين على تقييم الأدوات الحكومية.
ويربط نجاح التجربة بتوفير إطار تشريعي واضح، ومعايير للحوكمة والمحاسبة والتدقيق، ومتطلبات مكافحة غسل الأموال وتمويل الإرهاب، إلى جانب الإفصاح الدوري عن الأصول والعوائد والمخاطر. كما يرى أن وجود برنامج إصدارات معلن وجدول زمني واضح يعززان ثقة المستثمرين.
وتقدم تجارب دول أخرى نماذج يمكن الاستفادة منها، من بينها الأردن الذي بدأ إصدار الصكوك السيادية عام 2016 ضمن إطار تشريعي وتنظيمي حدد أدوار وزارة المالية والجهات الرقابية والبنك المركزي وهيئات الرقابة الشرعية. كما اعتمدت مصر والسعودية أطرهما الخاصة لتنظيم شركات أو عمليات التصكيك، بما يعكس اختلاف النماذج القانونية مع اشتراكها في ضرورة تحديد المسؤوليات وحماية حقوق حملة الصكوك.
وبالنسبة إلى سوريا، فإن تنظيم المنشأة ذات الغرض الخاص سيكون من المسائل الأساسية التي ينبغي حسمها قبل إطلاق الإصدارات. ويتطلب ذلك تحديد شكلها القانوني، وآلية تأسيسها، وطبيعة الأصول التي يمكن نقلها إليها، ومدى استقلال ذمتها المالية، والجهات التي تتولى الرقابة عليها.
كما ينبغي وضع ضوابط تمنع تضارب المصالح أو استخدام المنشأة لنقل الأصول الخاسرة أو إخفاء الالتزامات المالية، بما يحافظ على استقلاليتها ويضمن أن تكون المعلومات المقدمة للمستثمرين دقيقة وقابلة للتحقق.
فالصكوك السيادية لا تكتسب قيمتها من توافقها مع الضوابط الشرعية وحده، بل من وضوح الحقوق المرتبطة بها، وسلامة هيكلها القانوني، والشفافية في إدارة أصولها وعوائدها. ومن دون هذه المقومات، قد يتحول الإصدار إلى أداة تمويل محدودة الأثر، بدلاً من أن يشكل خطوة نحو تطوير سوق مالية قادرة على تعبئة المدخرات وتمويل الاستثمار.
العين السورية
صفحة الفيس بوك : https://www.facebook.com/narampress?locale=ar_AR